Tìm hiểu EVFTA & lợi ích thuế quan cho hàng Việt xuất khẩu
Cẩm nang tận dụng ưu đãi thuế quan EVFTA trọn bộ. Hướng dẫn quy tắc xuất xứ hàng hóa, cách đăng ký REX và giải pháp mở gian hàng B2B xuất khẩu EU hiệu quả!
Ta Thi Minh Phuong
Tác giả
Hiệp định Thương mại Tự do giữa Việt Nam và Liên minh Châu Âu (EVFTA) là một trong những thỏa thuận thương mại toàn diện và có quy tắc ưu đãi sâu rộng nhất đối với các doanh nghiệp sản xuất nội địa. Lộ trình cắt giảm thuế quan mạnh mẽ từ EVFTA đã và đang tạo ra đòn bẩy chiến lược, giúp hàng hóa Việt Nam gia tăng sức cạnh tranh vượt trội so với các đối thủ tại thị trường Châu Âu.
Bài viết này hệ thống hóa toàn bộ kiến thức cần biết khi tìm hiểu EVFTA & lợi ích thuế quan cho hàng Việt xuất khẩu, hướng dẫn quy tắc xuất xứ C/O Form EUR.1 và lộ trình giúp doanh nghiệp B2B tận dụng tối đa ưu đãi thuế quan này.
Tóm Tắt Điểm Cốt Lõi (Key Takeaways)
Lộ trình thuế quan: Gần 99% thuế nhập khẩu giữa Việt Nam và EU sẽ được xóa bỏ theo lộ trình 7 – 10 năm.
Ngành hàng hưởng lợi lớn: Dệt may, da giày, nông - thủy sản, đồ gỗ và sản phẩm cơ khí phụ trợ.
Điều kiện tiên quyết: Phải đáp ứng quy tắc xuất xứ "từ dạ dày đến trái tim" và có chứng nhận C/O Form EUR.1 hoặc hệ thống REX.
Xúc tiến thương mại số: Kết hợp ưu đãi thuế EVFTA với kênh thương mại điện tử B2B để tiếp cận mạng lưới buyer EU toàn diện.
I. Tổng Quan Về Hiệp Định EVFTA Và Lộ Trình Cắt Giảm Thuế Quan
Việc nắm vững bản chất cam kết thuế quan trong EVFTA giúp doanh nghiệp xác định đúng thời điểm bứt phá cho từng nhóm mặt hàng.
1. Cam kết thuế quan từ phía EU dành cho Việt Nam:
Ngay khi Hiệp định có hiệu lực, EU đã xóa bỏ thuế nhập khẩu đối với khoảng 85,6% số mặt hàng (tương đương 70,3% kim ngạch xuất khẩu của Việt Nam).
Sau 7 năm, EU cam kết xóa bỏ tới 99,2% số mặt hàng (tương đương 99,7% kim ngạch xuất khẩu).
Đối với 0,8% số mặt hàng còn lại, EU dành cho Việt Nam hạn ngạch thuế quan (TRQ) với mức thuế nhập khẩu trong hạn ngạch là 0%.
2. Nguyên tắc phân bổ lộ trình xóa bỏ thuế quan (Staging Categories):
Mức A (Xóa bỏ ngay): Áp dụng thuế suất 0% ngay lập tức cho các mặt hàng có thế mạnh cạnh tranh như cà phê, hạt điều, hạt tiêu, một số loại rau củ quả.
Mức B3 - B7 (Xóa bỏ theo lộ trình 3 đến 7 năm): Thuế suất giảm đều hàng năm và về 0% cho các nhóm hàng như dệt may, da giày, thủy sản (tôm, cá tra), đồ gỗ.
Mức Hạn ngạch thuế quan (TRQ): Áp dụng thuế 0% trong dung lượng hạn ngạch cho các mặt hàng nhạy cảm như gạo, đường, ngô ngọt, nấm.
II. Top Các Ngành Hàng Hưởng Lợi Thuế Quan Lớn Nhất Từ EVFTA
Sức hút của hàng hóa Việt Nam tại thị trường 27 nước thành viên EU gia tăng mạnh mẽ nhờ biên độ chênh lệch thuế quan đáng kể:
1. Ngành Nông - Thủy sản:
Cà phê & Hạt điều: Hầu hết các dòng sản phẩm cà phê nhân và cà phê chế biến, hạt điều được hưởng mức thuế 0% ngay lập tức hoặc sau 3 năm.
Thủy sản (Tôm & Cá tra): Tôm tươi sống được giảm về 0% ngay lập tức, tôm đông lạnh giảm theo lộ trình 3-5 năm. Cá tra tươi và đông lạnh có lộ trình giảm thuế về 0% trong 3 năm.
Rau củ quả & Trái cây tươi: Được xóa bỏ phần lớn các dòng thuế, giúp hoa quả Việt Nam cạnh tranh tốt hơn về giá tại các siêu thị EU.
2. Ngành Dệt may & Da giày:
Dệt may: Thuế suất trung bình từ 12% giảm dần về 0% theo lộ trình 5 - 7 năm, tạo lợi thế lớn so với các quốc gia chưa có FTA với EU.
Da giày & Vali túi xách: Mức thuế trước đây từ 4% - 17% được xóa bỏ hoàn toàn sau lộ trình từ 3 - 7 năm.
3. Ngành Đồ gỗ & Sản phẩm từ gỗ:
Hầu hết các sản phẩm gỗ nội thất và ngoại thất được xóa bỏ thuế quan ngay hoặc theo lộ trình tối đa 3 năm, giúp các xưởng chế biến gỗ Việt Nam giữ vững thị phần tại Đức, Pháp, Hà Lan.
4. Ngành Cơ khí, Kim khí & Sản phẩm công nghiệp phụ trợ:
Nhiều mặt hàng linh kiện kim loại, dây điện, đồ nhựa công nghiệp và phụ tùng xe đạp nhận mức thuế suất 0%, thu hút nhu cầu dịch chuyển chuỗi cung ứng của các tập đoàn Châu Âu.
III. Điều Kiện Bắt Buộc Để Hưởng Ưu Đãi Thuế Quan EVFTA
Thuế suất 0% không được áp dụng tự động mà đòi hỏi doanh nghiệp phải chứng minh năng lực tuân thủ các quy tắc pháp lý khắt khe:
1. Quy tắc xuất xứ hàng hóa (Rules of Origin - ROO):
Hàng hóa có xuất xứ thuần túy (WO - Wholly Obtained): Áp dụng cho nông sản, khoáng sản được gieo trồng, thu hoạch, khai thác hoàn toàn tại Việt Nam.
Quy tắc "Từ vải trở đi" (Fabric-forward) đối với Dệt may: Vải sử dụng để may quần áo phải được dệt và hoàn thiện tại Việt Nam hoặc các nước thành viên EU (hoặc Hàn Quốc theo cơ chế cộng gộp vải).
Tiêu chí Chuyển đổi mã số hàng hóa (CTC - Change in Tariff Classification): Nguyên liệu nhập khẩu từ nước thứ ba phải trải qua quá trình gia công, chế biến tại Việt Nam khiến mã HS Code thay đổi ở cấp 2, 4 hoặc 6 chữ số.
2. Chứng từ chứng nhận xuất xứ bắt buộc:
Giấy chứng nhận xuất xứ C/O Form EUR.1: Do Phòng Quản lý Xuất nhập khẩu (Bộ Công Thương) hoặc VCCI cấp cho các lô hàng có trị giá trên 6.000 EUR.
Cơ chế Tự chứng nhận xuất xứ (REX System): Áp dụng đối với các lô hàng do doanh nghiệp đã đăng ký mã số REX tự phát hành hóa đơn chứng nhận xuất xứ theo quy định của EU.
IV. Lộ Trình 5 Bước Tận Dụng EVFTA & Đẩy Mạnh Xuất Khẩu B2B Cho Doanh Nghiệp
Để biến ưu đãi thuế quan thành đơn hàng thực tế, doanh nghiệp sản xuất nên thực hiện theo lộ trình 5 bước tối ưu dưới đây:
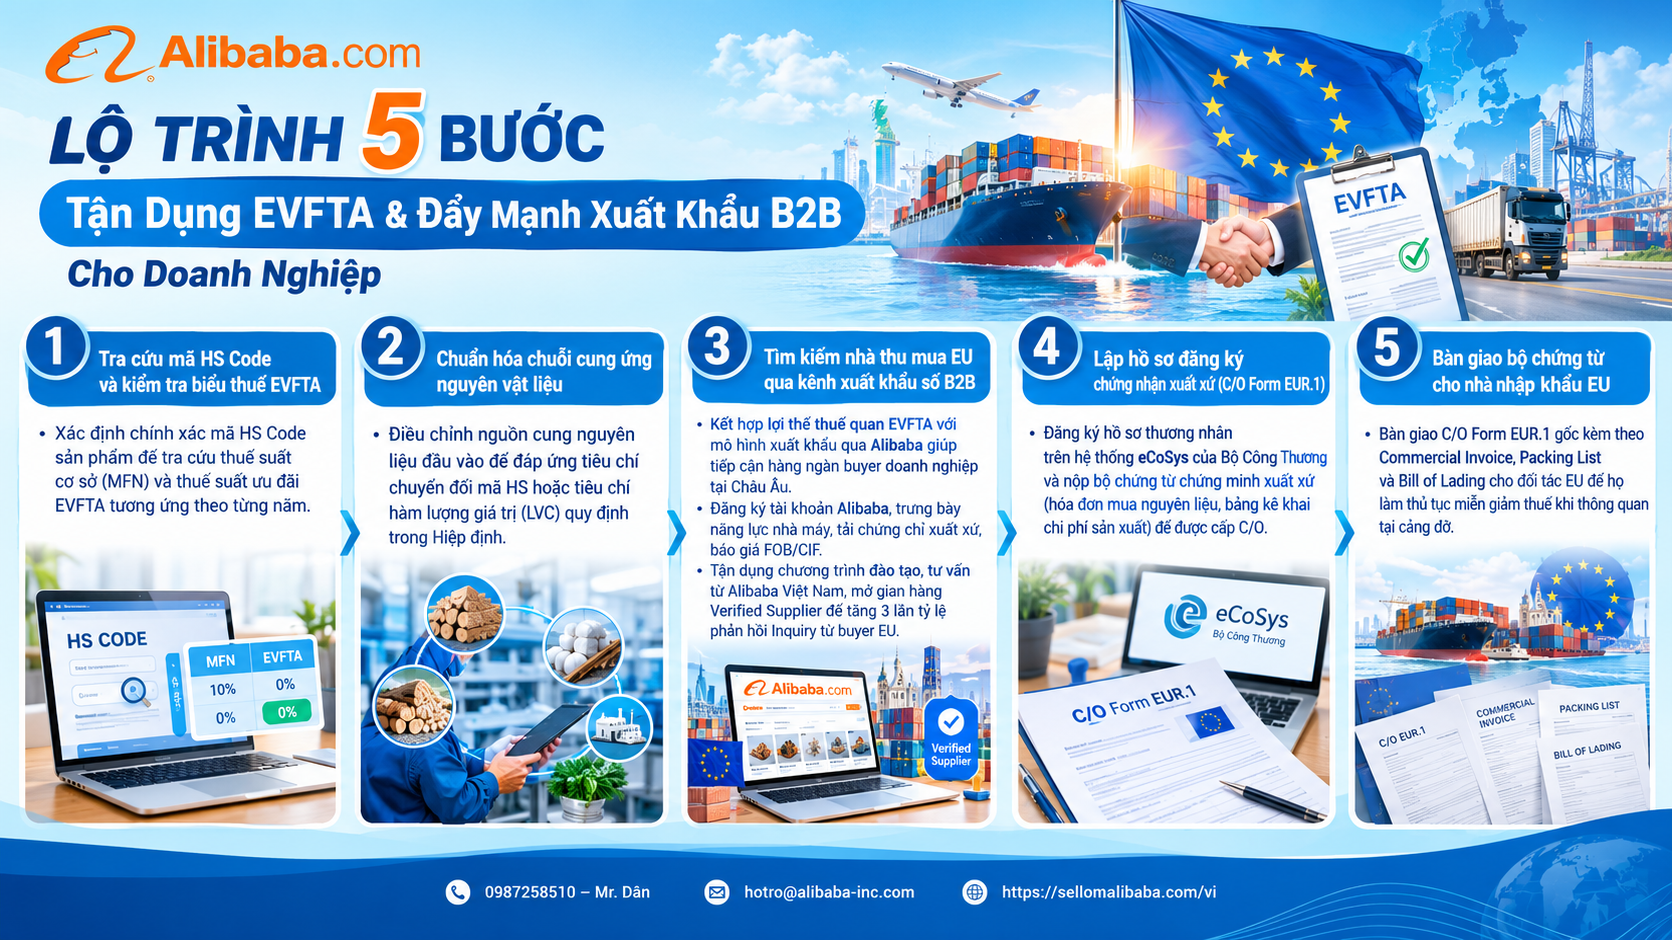
Lộ trình đẩy mạnh xuất khẩu B2B cho doanh nghiệp
V. Top 4 Sai Lầm Cần Tránh Khi Tận Dụng Ưu Đãi Thuế Quan EVFTA
Gộp chung nguyên liệu không đáp ứng quy tắc xuất xứ:
Việc tự ý thay đổi nguồn cung nguyên liệu nhập khẩu ngoài khối FTA mà không kiểm tra lại tỷ lệ phần trăm giá trị có thể khiến C/O bị cơ quan thẩm quyền EU từ chối.
Sai lệch thông tin giữa C/O EUR.1 và Tờ khai hải quan:
Tên hàng, mã HS Code, trọng lượng và số hóa đơn trên C/O phải trùng khớp 100% với tờ khai hải quan và vận đơn đường biển.
Bỏ qua các tiêu chuẩn phi thuế quan (SPS/TBT):
Ưu đãi thuế 0% sẽ trở nên vô nghĩa nếu lô hàng bị trả về do vi phạm kiểm dịch thực vật, dư lượng hóa chất cấm hoặc thiếu tem nhãn CE Marking.
Không lưu trữ hồ sơ chứng minh xuất xứ:
Doanh nghiệp có nghĩa vụ lưu trữ toàn bộ hóa đơn, chứng từ chi phí nguyên liệu đầu vào tối thiểu 5 năm để phục vụ công tác hậu kiểm từ cơ quan Hải quan Việt Nam và EU.
VI. Tổng Kết
Bài viết tìm hiểu EVFTA & lợi ích thuế quan cho hàng Việt xuất khẩu đã làm rõ bức tranh cơ hội và các điều kiện kỹ thuật bắt buộc. Nắm vững quy tắc xuất xứ, chuẩn hóa bộ chứng từ C/O Form EUR.1 và chủ động đẩy mạnh xúc tiến thương mại B2B số chính là "chìa khóa vàng" giúp các nhà sản xuất Việt Nam khai thác trọn vẹn thị trường EU đầy tiềm năng.
Liên hệ tư vấn mở gian hàng – Đừng chờ thêm ngày nào nữa!
Bạn đang ở Đồng Nai, Bình Dương hay TP.HCM? CÔNG TY TNHH ALIBABA.COM VIỆT NAM - ALIBABA VIỆT NAM sẵn sàng hỗ trợ:
Trụ sở chính: Tầng 19, Toà Nhà Saigon Centre, Số 67 Đường Lê Lợi, P. Bến Nghé, Quận 1
Email: [email protected]
Điện thoại: +84 0987258510 (Mr. Dân )
Chi nhánh 1: Lầu 10, Becamex Tower, 230 Đại lộ Bình Dương, Thủ Dầu Một, Bình Dương
Chi nhánh 2: Lầu 9, TTC Plaza, Võ Thị Sáu, Phường Thống Nhất, TP Biên Hoà, Đồng Nai
Chi nhánh 3: 123 Cộng Hòa, Phường 12, Tân Bình, Thành phố Hồ Chí Minh 700000, Việt Nam
Gọi ngay 0987258510 – Mr. Dân để được tư vấn miễn phí, hỗ trợ mở gian hàng, tối ưu sản phẩm và kế hoạch xuất khẩu đi Tây trong 2026. Không mất phí tư vấn, không cam kết, chỉ cần bạn sẵn sàng hành động!
aliababa lừa đảo, alibaba lua dao, ban hang tren alibaba co hieu qua khong, alibba vietnam, tu van mo gian hang alibab, dich vu cham soc gian hang alibba, cach tim khach hang tren alibabab
Tin tức liên quan
30/9/2025
Hướng dẫn nghiên cứu từ khóa cho ngành hàng nội thất
Làm thế nào để biết khách hàng quốc tế đang tìm kiếm sản phẩm của bạn và tối ưu hóa listing để tăng visibility.
Đọc thêm →
21/9/2025
5 Sai lầm cần tránh khi tự bán hàng trên Alibaba
Tổng hợp những lỗi phổ biến mà các doanh nghiệp mới thường mắc phải khi bắt đầu xuất khẩu qua Alibaba.com.
Đọc thêm →
17/10/2025
HƯỚNG DẪN CÁCH BÁN HÀNG TRÊN SÀN ALIBABA.COM
Bạn đã sẵn sàng đưa doanh nghiệp của mình vươn ra thị trường quốc tế chưa? Với tài khoản người bán trên Alibaba.com, bạn có thể mở rộng phạm vi kinh doanh, tiếp cận hàng triệu khách hàng tiềm năng trên toàn cầu và đưa sản phẩm của mình ra thế giới. Dưới đây là hướng dẫn chi tiết để bạn bắt đầu hành trình bán hàng trên Alibaba.com.
Đọc thêm →